Schválená hypotéka není totéž co bezpečná hypotéka
Banka vám na základě příjmu spočítá, že vám může půjčit třeba 5 milionů korun. Vypadá to jako jasná odpověď na otázku, kolik si můžete dovolit. Jenže není.
Banka počítá maximální možnou částku, kterou jste podle jejích pravidel schopni splácet, ne částku, se kterou budete v pohodě žít. Mezi těmito dvěma čísly může být docela velký rozdíl, a právě ten rozdíl rozhoduje o tom, jestli budete hypotéku splácet s klidnou hlavou, nebo s obavami každý měsíc.
V tomto článku vám ukážeme, jak banka počítá bonitu (schopnost splácet), proč její maximum nemusí být vaše maximum, a jak si spočítat částku, která vám nezruinuje běžný život.
Jak banka počítá, kolik vám půjčí
Banka se dívá hlavně na váš čistý příjem, existující závazky (další úvěry, leasingy, alimenty) a takzvané DSTI, což je poměr všech vašich měsíčních splátek k čistému příjmu. Zjednodušeně: kolik procent výplaty vám měsíčně "ukrojí" všechny splátky dohromady.
Banky obvykle akceptují DSTI do 45 %, u některých bank a typů klientů i o něco výš. Znamená to, že pokud vyděláváte 50 000 Kč čistého měsíčně, banka vám může schválit splátky (hypotéka plus případné další úvěry) až do zhruba 22 500 Kč měsíčně.
To zní jako hodně peněz na splátky. A přesně tady vzniká past.
Proč banka nepočítá s vaším skutečným životem
Banka do svého výpočtu nezahrnuje spoustu věcí, které vaši domácnost reálně stojí peníze. Nezajímá ji, jestli máte děti ve školce, jestli dojíždíte autem do práce, jestli si chcete jednou za čas dovolit dovolenou, nebo jestli si spoříte na penzi.
Bance jde o to, abyste teoreticky měli na splátku a nezpůsobili jí problém s nesplácením. Vám by ale mělo jít o to, abyste s tou splátkou dokázali normálně žít, ne jen přežívat od výplaty k výplatě.
Modelový příklad: Manželský pár vydělává dohromady 70 000 Kč čistého měsíčně. Banka jim na základě DSTI schválí hypotéku se splátkou až 30 000 Kč měsíčně. Realisticky ale mají dvě děti, auto na leasing a chtějí si nechat prostor na rezervu. Po odečtení běžných výdajů zjistí, že bezpečná splátka pro ně je spíš 20 000 Kč, ne těch schválených 30 000 Kč.
Jak si spočítat vlastní bezpečnou hranici
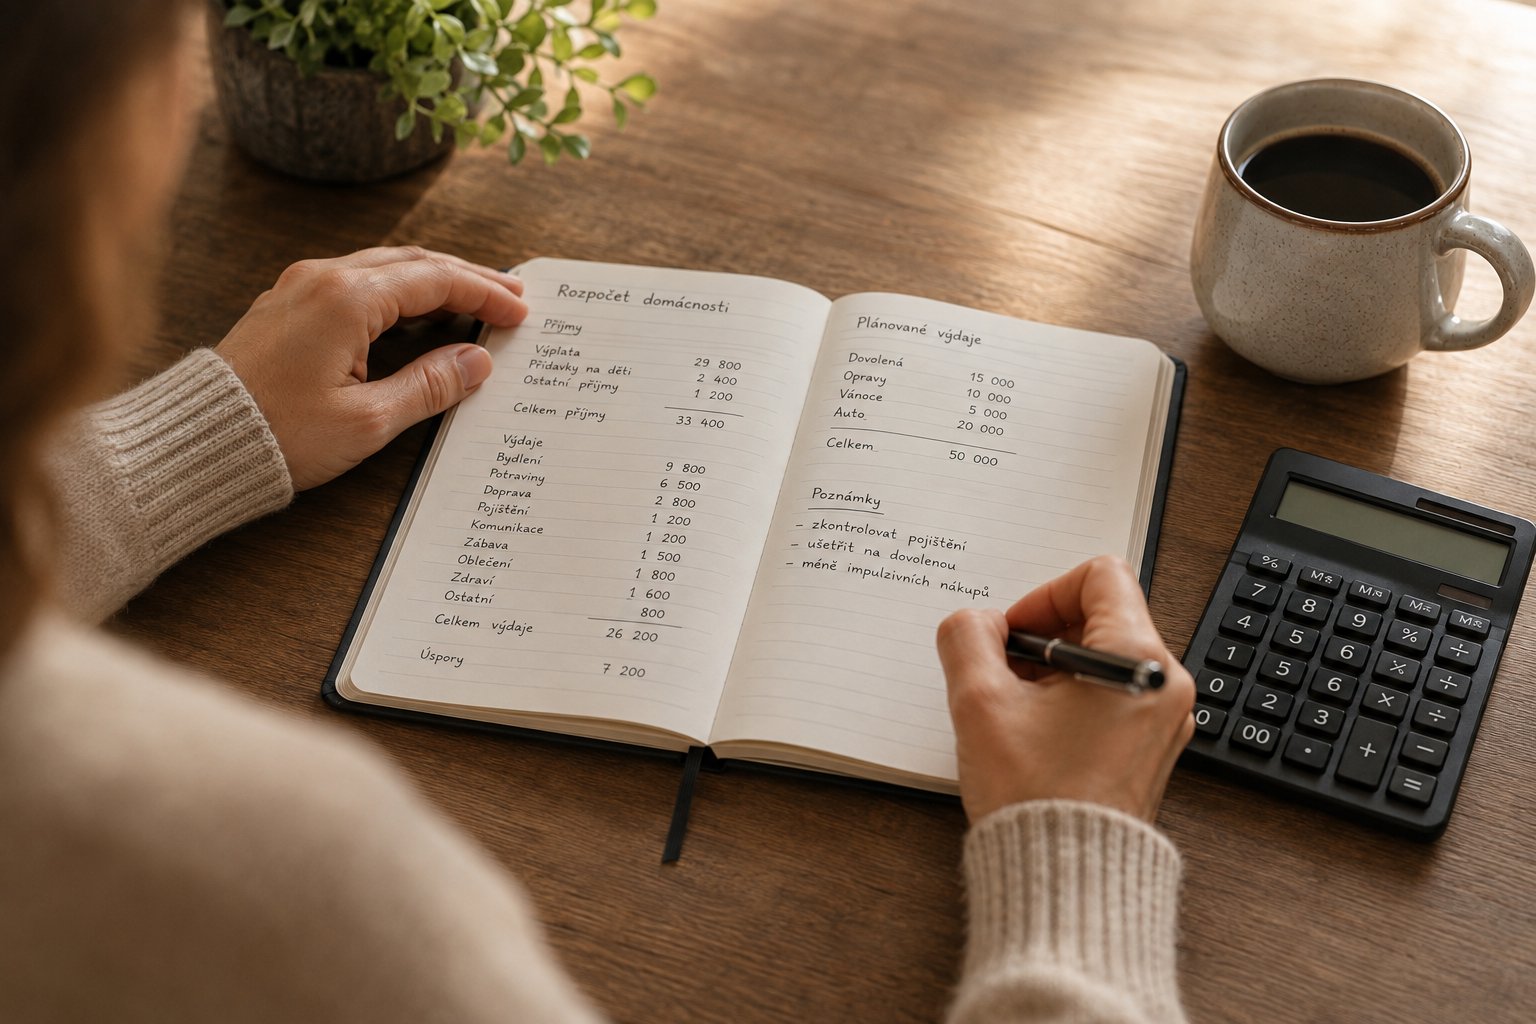
Než se spolehnete na číslo od banky, zkuste si udělat vlastní rozpočet. Sepište si:
Čistý měsíční příjem domácnosti
Pravidelné fixní výdaje (jídlo, energie, doprava, pojištění, děti)
Stávající splátky (úvěry, leasingy)
Kolik chcete měsíčně dávat stranou na rezervu nebo spoření
Co vám zbyde po odečtení bodů 2 až 4 od příjmu, je reálný prostor na splátku hypotéky. Tohle číslo se často výrazně liší od toho, co vám nabídne banka.
Co se stane, když si vezmete maximum
Vzít si hypotéku na hranici toho, co banka schválí, není automaticky špatně, ale nese to riziko. Jakákoliv nečekaná událost, ztráta části příjmu, zvýšení nákladů na bydlení po skončení fixace (období, kdy máte zamluvenou neměnnou úrokovou sazbu), nebo prostě jen rostoucí životní náklady, vás může dostat do situace, kdy splátka přestane být zvladatelná.
Modelový příklad: Hypotéka 5 000 000 Kč na 25 let se sazbou 5 % vychází na splátku přibližně 29 200 Kč měsíčně. Pokud domácnost vydělává 65 000 Kč čistého, zbývá jí po splátce cca 35 800 Kč na všechno ostatní. U rodiny se dvěma dětmi to může být na hraně, u páru bez dětí naopak v pohodě. Vždycky záleží na konkrétní situaci, ne jen na výši příjmu.
Kdy má smysl jít pod maximum banky
Pokud plánujete v následujících letech změnu v domácnosti (dítě, rodičovská dovolená, změna zaměstnání), má smysl počítat s nižší splátkou, než jakou vám banka schválí. Rezerva vám dá prostor reagovat na změny, aniž byste museli hypotéku řešit v krizovém režimu.
Stejně tak, pokud máte nejistý příjem (OSVČ, práce na projekty, provize), je rozumnější zvolit nižší splátku, i kdyby vám banka nabízela víc.
Shrnutí
Částka, kterou vám banka schválí, je maximum z pohledu banky, ne doporučení, kolik si máte půjčit. Do svého výpočtu nezahrnuje váš skutečný životní styl, plánované změny ani potřebu finanční rezervy. Než se rozhodnete pro konkrétní výši hypotéky, udělejte si vlastní rozpočet a zjistěte, kolik vám reálně zbývá po běžných výdajích.
Ať už plánujete koupi bytu, domu, nebo řešíte, kolik si vzít, vyplatí se probrat svou situaci s poradcem, který vám pomůže najít částku, se kterou budete žít v klidu, ne na hraně.